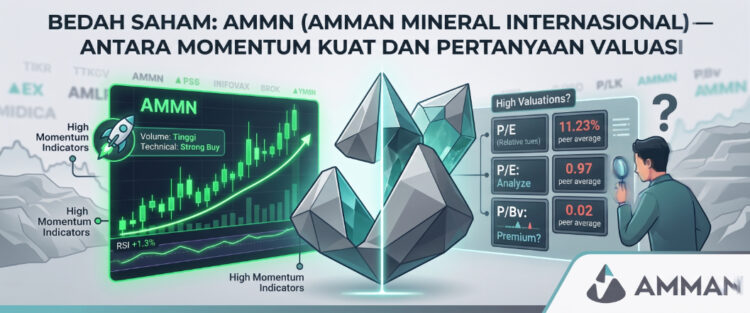
SUARKABAR – Di antara saham-saham yang mencuri perhatian sepanjang awal September 2026, AMMN jadi salah satu yang paling menarik untuk dibedah. Saham ini konsisten menunjukkan kombinasi kinerja harga solid dan akumulasi asing yang kuat dalam beberapa hari terakhir — tapi apakah itu cukup untuk menyimpulkan harganya “murah”? Mari kita lihat dari berbagai sudut.
Sentimen dan Arus Dana Asing Terkini
Data terbaru menunjukkan AMMN mencatat kombinasi yang jarang terjadi bersamaan: kinerja harga unggul dari indeks sektornya dan momentum yang terus menguat, didukung net buy asing signifikan — salah satu yang terbesar kedua di seluruh bursa pada salah satu sesi awal September. Ini pola yang berbeda dari kebanyakan saham tambang lain di periode yang sama, yang sering menunjukkan arah harga dan arus asing yang berlawanan.
Konteks Fundamental
Berdasarkan data trailing twelve months, AMMN membukukan pendapatan sekitar Rp44 triliun dengan laba bersih sekitar Rp9 triliun dan EBITDA sekitar Rp24,4 triliun — margin EBITDA di atas 50%, mencerminkan efisiensi operasional yang tinggi untuk perusahaan tambang tembaga dan emas skala besar.
Perusahaan juga terus memperluas rantai bisnis hilirisasi melalui berbagai anak usaha yang bergerak di pengolahan logam, smelter, energi, hingga infrastruktur dan logistik pendukung tambang.
Catatan penting soal struktur kepemilikan: free float AMMN — porsi saham yang beredar bebas di publik — relatif kecil, sekitar 19%. Struktur kepemilikan yang terkonsentrasi seperti ini bisa membuat pergerakan harga lebih sensitif terhadap keputusan pemegang saham mayoritas dibanding saham dengan free float lebih besar.
Valuasi: Tergantung Metode dan Sudut Pandang
Ini bagian yang paling menarik sekaligus paling membingungkan buat investor pemula — jawabannya berbeda tergantung siapa yang menghitung dan kapan datanya diambil.
- Salah satu analisis menyebut PER tahunan AMMN di kisaran 24,8 kali dengan PBV sekitar 2,88 kali pada periode pertengahan tahun — angka yang tergolong premium dibanding rata-rata pasar.
- Riset sekuritas lain memproyeksikan PER 2026 di kisaran 12,9 kali dengan target harga yang mengimplikasikan potensi upside signifikan, didasarkan pada asumsi pertumbuhan laba ke depan dan harga komoditas.
- Riset akademis independen justru menyimpulkan saham ini overvalued berdasarkan perbandingan nilai intrinsik dengan harga pasar menggunakan metode rasio standar.
Kesimpulannya: tidak ada jawaban tunggal “murah” atau “mahal”. Semua tergantung asumsi pertumbuhan laba ke depan, harga komoditas tembaga dan emas yang dipakai sebagai basis proyeksi, serta metode valuasi yang digunakan.
Isu dan Katalis yang Perlu Diperhatikan
Harga komoditas global. Kenaikan harga tembaga global — termasuk dampak tarif impor produk tembaga setengah jadi oleh Amerika Serikat — serta tren harga nikel dan emas jadi faktor eksternal yang signifikan memengaruhi prospek pendapatan AMMN ke depan.
Kebijakan royalti dan kuota produksi domestik. Otoritas terkait dilaporkan mempertimbangkan penundaan kenaikan tarif royalti mineral serta penyesuaian kuota produksi nikel — kebijakan seperti ini bisa berdampak langsung ke struktur biaya dan margin perusahaan tambang.
Volatilitas historis yang tinggi. Dalam 52 minggu terakhir, harga saham ini pernah diperdagangkan pada rentang yang sangat lebar — dari level terendah hingga mendekati tiga kali lipatnya di titik tertinggi. Ini karakter khas saham komoditas yang sangat sensitif terhadap sentimen harga global.
Kesimpulan untuk Pembaca
AMMN menunjukkan kombinasi data yang menarik — momentum harga kuat, akumulasi asing signifikan, fundamental operasional solid. Tapi pertanyaan “apakah sudah murah” tidak punya jawaban tunggal; tergantung metode valuasi, asumsi harga komoditas ke depan, dan horizon waktu investasimu sendiri.
MAKSIMALKAN PROFIT TRADINGMU BARENG RHB SEKURITAS 🚀
Dapatkan riset mendalam dan data real-time untuk saham-saham seperti AMMN lewat platform RHB Sekuritas.
⚠️ Wajib masukkan kode sales: DW9 saat registrasi biar kamu terus dapat update peta makro dan insight tajam dari tim kami.
👉 Join Grup: Klik disini untuk join
Yuk, kumpul dan diskusi bareng di grup eksklusif kami sekarang.
Disclaimer: Artikel ini berisi data historis, ringkasan riset publik, dan informasi umum — bukan rekomendasi atau ajakan membeli/menjual saham tertentu. Data valuasi dan proyeksi berasal dari berbagai sumber riset yang mungkin memiliki asumsi berbeda-beda dan tidak menjamin keakuratan ke depan. Nilai investasi saham dapat naik maupun turun, termasuk berisiko kehilangan modal. Selalu lakukan riset mandiri (Do Your Own Research/DYOR) dan sesuaikan dengan profil risiko serta kondisi keuanganmu sebelum mengambil keputusan investasi.